


เงินเดือน 20,000 บาท ถ้าไม่มีหนี้อื่น ธนาคารมักให้ผ่อนบ้านได้ประมาณ 8,000 บาทต่อเดือน คิดเป็นวงเงินกู้บ้านประมาณ 1.33–1.89 ล้านบาท (ผ่อน 30 ปี ดอกเบี้ยเฉลี่ย 3–6%) ตัวเลขจริงของแต่ละคนขึ้นกับดอกเบี้ย อายุ ภาระหนี้ และประวัติเครดิต
บทความนี้รวมตารางเงินเดือน 15,000–50,000 บาท สูตรที่ธนาคารใช้ เคล็ดลับสำหรับพนักงานโรงงาน คนค้าขาย และคนที่จะกู้ร่วม รวบรวมโดยทีม LP Development ผู้พัฒนาโครงการบ้านเดี่ยวในระยอง
ธนาคารคิดวงเงินกู้บ้านจากอะไร: ผ่อนได้ราว 40% ของรายได้
ธนาคารส่วนใหญ่ให้ยอดผ่อนหนี้ทุกก้อนรวมกันไม่เกินประมาณ 40% ของรายได้ต่อเดือน สัดส่วนนี้เรียกว่า DSR บางธนาคารให้สูงกว่านี้เมื่อรายได้สูง และมักให้น้อยกว่านี้กับอาชีพอิสระ
คิดเองได้ใน 3 ขั้น:
- รายได้ต่อเดือน × 40% = ยอดผ่อนหนี้สูงสุดต่อเดือน
- ลบยอดผ่อนหนี้เดิม (ผ่อนรถ บัตรเครดิต สินเชื่อบุคคล ผ่อนของ) = ยอดที่เหลือไว้ผ่อนบ้าน
- ยอดผ่อนบ้าน ÷ ยอดผ่อนต่อ 1 ล้าน (ตารางด้านล่าง) = วงเงินกู้โดยประมาณ
ตัวอย่าง: เงินเดือน 20,000 × 40% = 8,000 บาท ถ้าดอกเบี้ยเฉลี่ย 6% ผ่อน 30 ปี (ล้านละ 5,996 บาท) → 8,000 ÷ 5,996 ≈ 1.33 ล้านบาท
ผ่อนบ้านล้านละเท่าไหร่
| ดอกเบี้ยเฉลี่ยต่อปี | ผ่อน 30 ปี (บาท/เดือน) | ผ่อน 40 ปี (บาท/เดือน) |
|---|---|---|
| 2.6% | 4,003 | 3,353 |
| 3% | 4,216 | 3,580 |
| 4% | 4,774 | 4,179 |
| 5% | 5,368 | 4,822 |
| 6% | 5,996 | 5,502 |
| 7% | 6,653 | 6,214 |
ตารางนี้คิดเป็นยอดผ่อนเท่ากันทุกเดือนเพื่อให้เทียบง่าย สินเชื่อจริงมักดอกเบี้ยต่ำช่วงโปรโมชัน 2–3 ปีแรก แล้วปรับขึ้นตามดอกเบี้ยลอยตัว ผ่อน 40 ปีจ่ายต่อเดือนน้อยกว่า 30 ปีราว 8–15% แต่จ่ายดอกเบี้ยรวมมากกว่า
ตารางเงินเดือน 15,000–50,000 กู้บ้านได้เท่าไหร่
เงินเดือน 15,000 กู้ได้ประมาณ 1.00–1.42 ล้าน เงินเดือน 20,000 ประมาณ 1.33–1.89 ล้าน และเงินเดือน 30,000 ประมาณ 2.00–2.84 ล้าน (ไม่มีหนี้อื่น ผ่อน 30 ปี)
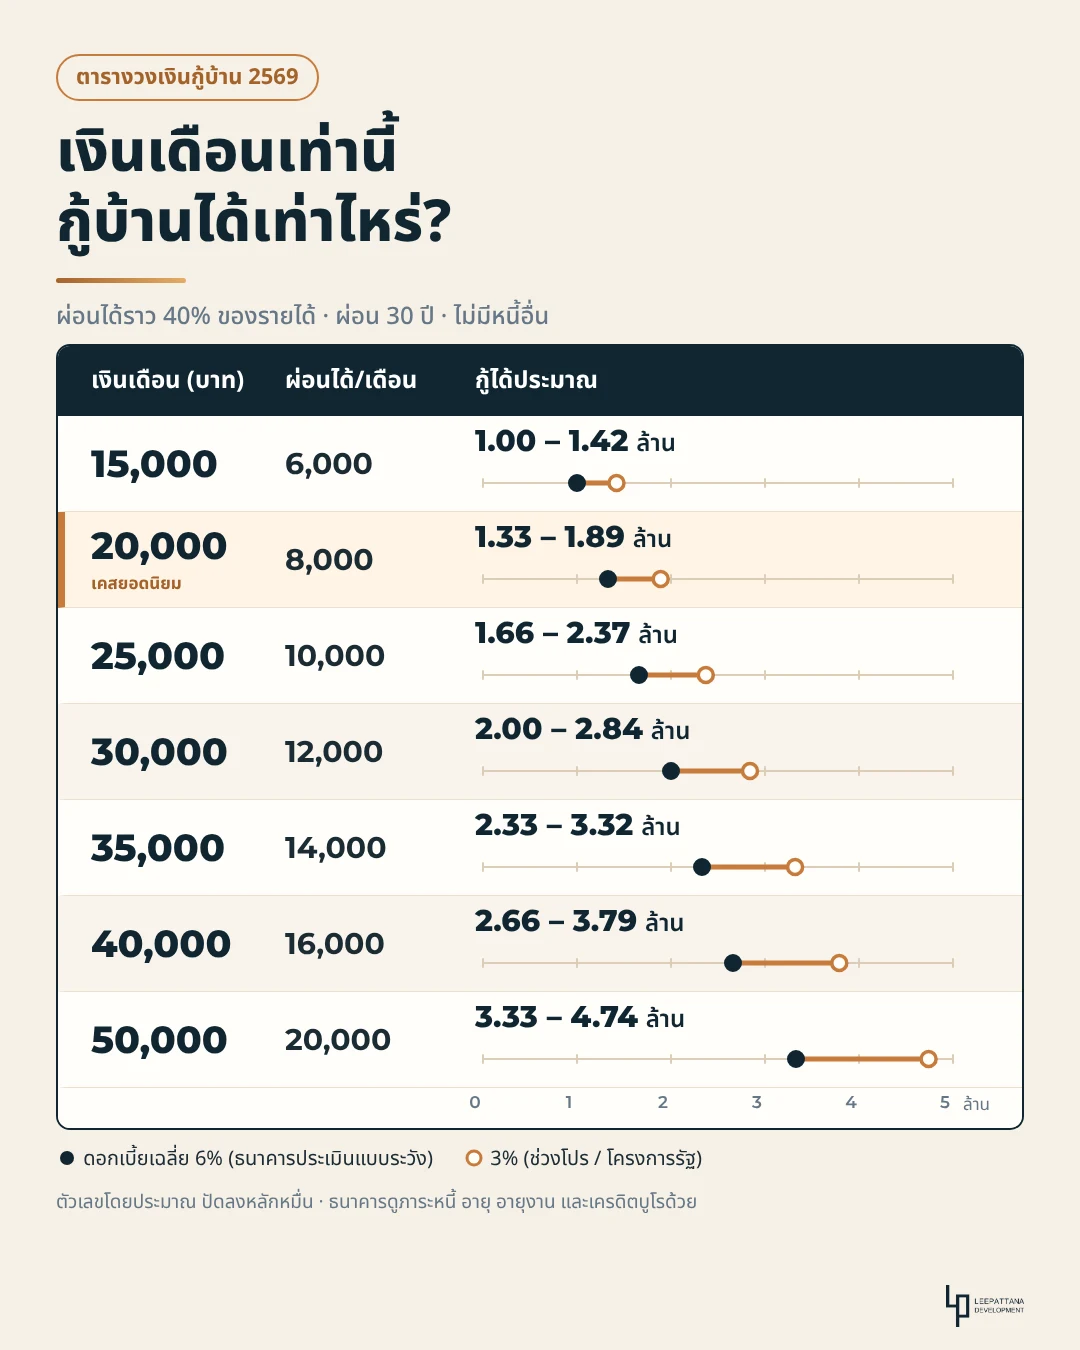
| เงินเดือน (บาท) | ผ่อนบ้านได้ (บาท/เดือน) | กู้ได้ ดอกเบี้ย 6% (ล้าน) | กู้ได้ ดอกเบี้ย 3% (ล้าน) | งบซื้อบ้าน ถ้ามีดาวน์ 5% (ล้าน) |
|---|---|---|---|---|
| 15,000 | 6,000 | 1.00 | 1.42 | 1.05–1.49 |
| 20,000 | 8,000 | 1.33 | 1.89 | 1.40–1.98 |
| 25,000 | 10,000 | 1.66 | 2.37 | 1.74–2.49 |
| 30,000 | 12,000 | 2.00 | 2.84 | 2.10–2.98 |
| 35,000 | 14,000 | 2.33 | 3.32 | 2.45–3.49 |
| 40,000 | 16,000 | 2.66 | 3.79 | 2.80–3.98 |
| 50,000 | 20,000 | 3.33 | 4.74 | 3.50–4.98 |
ช่องดอกเบี้ย 6% คือกรณีธนาคารประเมินแบบระมัดระวัง ช่อง 3% คือกรณีดอกเบี้ยต่ำช่วงโปรโมชันหรือสินเชื่อโครงการรัฐ วงเงินที่ได้จริงส่วนใหญ่อยู่ระหว่างสองช่องนี้
สมมติฐาน: พนักงานประจำ ไม่มีหนี้อื่น อายุไม่เกิน 40 ปี (ผ่อนได้เต็ม 30 ปี) ใช้รายได้ 40% ปัดลงหลักหมื่น ตัวเลขเป็นค่าประมาณ ไม่ใช่ผลอนุมัติจากธนาคาร อยากรู้ตัวเลขของตัวเอง ใส่รายได้จริงใน เครื่องคำนวณผ่อนบ้าน LP ได้เลย
เงินเดือน 20,000 ซื้อบ้านราคาเท่าไหร่ได้บ้าง
ถ้าไม่มีหนี้และมีเงินดาวน์ 5% เงินเดือน 20,000 ซื้อบ้านราคาประมาณ 1.40–1.98 ล้านบาทได้ แต่ตัวเลขเปลี่ยนมากตามสถานการณ์จริง ตามตารางนี้
| สถานการณ์ (เงินเดือน 20,000) | วงเงินกู้โดยประมาณ (ล้านบาท) |
|---|---|
| ไม่มีหนี้อื่น ผ่อน 30 ปี | 1.33–1.89 |
| มีผ่อนรถหรือผ่อนของเดือนละ 3,000 บาท | 0.83–1.18 |
| อายุ 45 ปี (ผ่อนได้แค่ 25 ปี) | 1.24–1.68 |
| ค้าขาย/อาชีพอิสระ (ธนาคารมักใช้ราว 33% ของรายได้) | 1.10–1.56 |
| กู้ร่วมกับคนเงินเดือน 15,000 (รวม 35,000) | 2.33–3.32 |
ตัวเลขซ้าย = ดอกเบี้ยเฉลี่ย 6% ตัวเลขขวา = 3% สิ่งที่คนมักไม่คาดคิดคือ หนี้ผ่อนเดือนละ 3,000 บาท ทำให้วงเงินกู้บ้านหายไปราว 37% คนที่กำลังจะซื้อบ้านจึงควรเลี่ยงก่อหนี้ใหม่ก่อนยื่นกู้
ในระยองยังมีบ้านเดี่ยวราคาไม่ถึง 2 ล้านบาทที่คนเงินเดือนระดับนี้เอื้อมถึง เช่น โครงการเดอะวิลเลจของ LP Development ที่ปลวกแดงและนิคมพัฒนา ดูบ้านทุกโครงการได้ที่ หน้าแรก LP Development
5 สิ่งที่ธนาคารดู นอกจากเงินเดือน
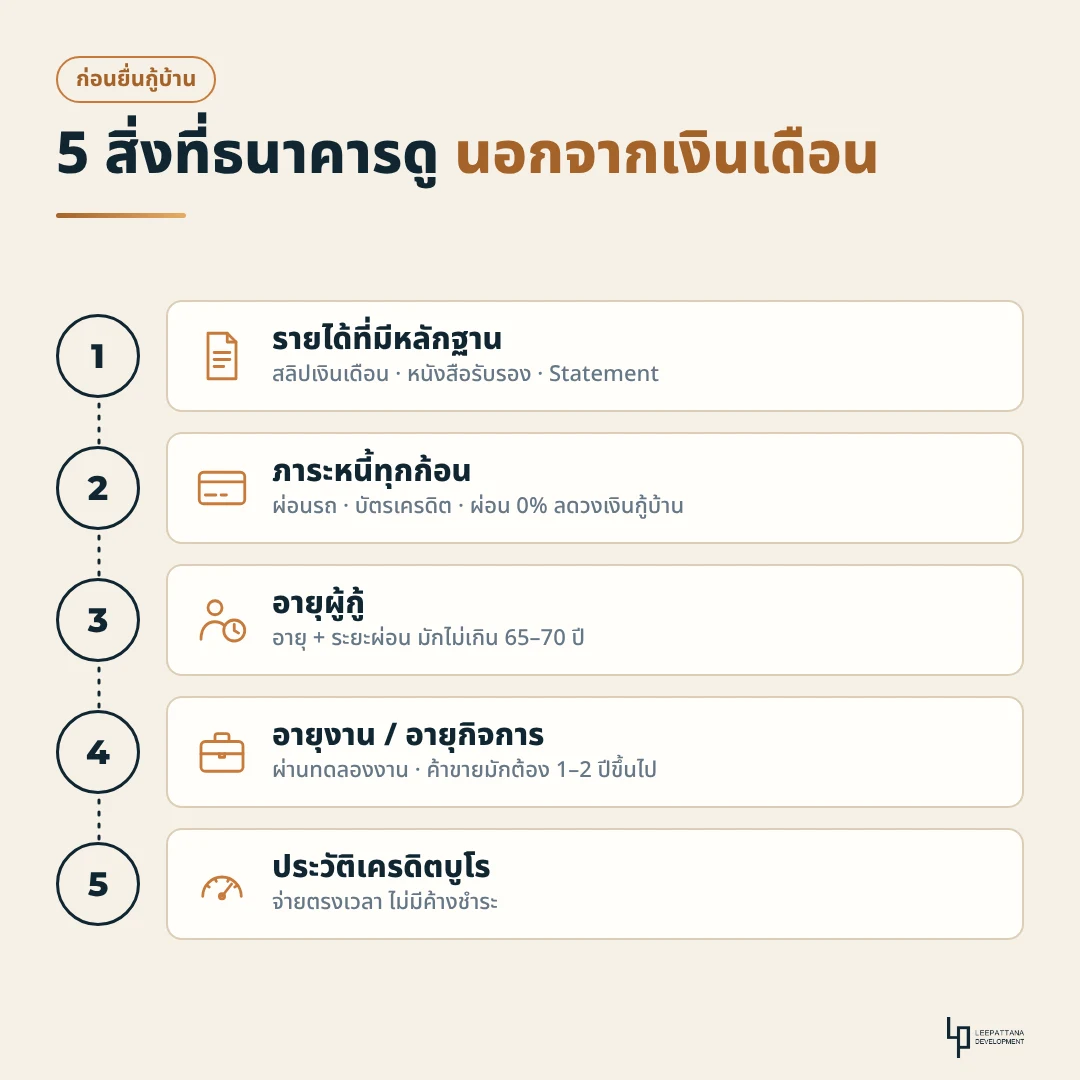
เงินเดือนบอกแค่เพดาน ธนาคารจะอนุมัติเท่าไหร่ขึ้นกับอีก 5 เรื่องนี้
- รายได้ที่มีหลักฐาน — สลิปเงินเดือน หนังสือรับรองเงินเดือน และ Statement บัญชีที่เงินเข้า รายได้เงินสดที่ไม่ผ่านบัญชีนับได้ยาก
- ภาระหนี้ทุกก้อน — ผ่อนรถ บัตรเครดิต สินเชื่อบุคคล ผ่อนมือถือหรือผ่อน 0% ทุกบาทที่ผ่อนอยู่ถูกหักออกจากยอดที่ใช้ผ่อนบ้าน
- อายุผู้กู้ — อายุรวมระยะผ่อนมักไม่เกิน 65–70 ปี ยิ่งอายุมาก ระยะผ่อนสั้นลง ยอดผ่อนต่อเดือนสูงขึ้น วงเงินจึงลดลง
- อายุงานและความมั่นคงของรายได้ — พนักงานประจำส่วนใหญ่ต้องผ่านทดลองงานแล้ว บางธนาคารต้องการอายุงาน 1 ปี ส่วนกิจการส่วนตัวมักต้องทำมาแล้ว 1–2 ปีขึ้นไป
- ประวัติเครดิตบูโร — การจ่ายช้าหรือค้างชำระในช่วงที่ผ่านมาส่งผลมาก ควรตรวจเครดิตบูโรของตัวเองก่อนยื่นกู้
เกณฑ์จริงต่างกันไปตามแต่ละธนาคาร คนที่ไม่ผ่านที่หนึ่งอาจผ่านอีกที่ได้
พนักงานโรงงาน คนค้าขาย หรือกู้ร่วม กู้บ้านยังไงให้ผ่าน
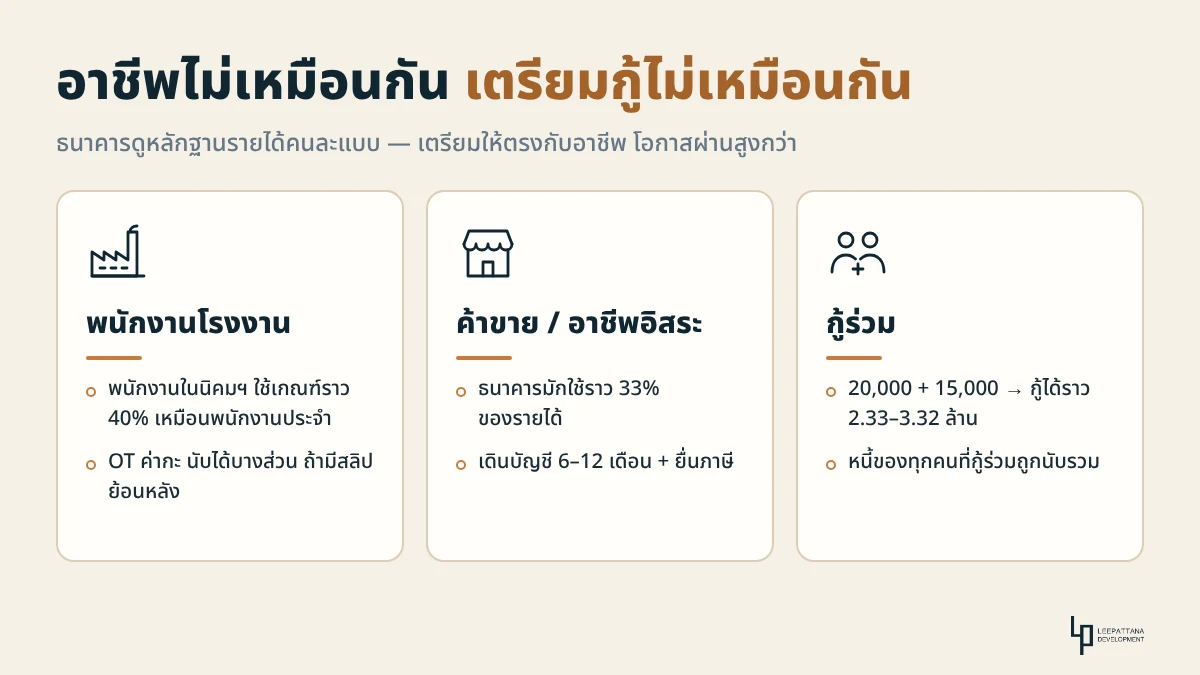
แต่ละอาชีพเตรียมตัวต่างกัน เพราะธนาคารดูหลักฐานรายได้คนละแบบ
พนักงานโรงงาน / พนักงานในนิคมอุตสาหกรรม
- ถือเป็นพนักงานประจำ ใช้เกณฑ์ผ่อนได้ราว 40% ของรายได้เหมือนพนักงานออฟฟิศ
- OT ค่ากะ เบี้ยขยัน: บางธนาคารนำมาคิดรวมได้ถ้าได้สม่ำเสมอและมีสลิปย้อนหลัง แต่มักนับไม่เต็มจำนวน อย่าคิดวงเงินจากรายได้เดือนที่ OT สูงสุด
- พนักงานสัญญาจ้างหรือผ่านบริษัทซับคอนแทรค ธนาคารพิจารณาเข้มกว่า เตรียมสัญญาจ้างและหนังสือรับรองเงินเดือนไว้ให้พร้อม
- บางบริษัทมีสวัสดิการสินเชื่อบ้านกับธนาคารเฉพาะ ลองถามฝ่ายบุคคลก่อนเลือกธนาคาร
ค้าขาย / แม่ค้า / อาชีพอิสระ
- ธนาคารมักให้สัดส่วนผ่อนต่อรายได้ต่ำกว่าพนักงานประจำ (เครื่องคำนวณ LP ใช้ 33%)
- เดินบัญชี: ฝากรายได้เข้าบัญชีเดียวกันสม่ำเสมออย่างน้อย 6–12 เดือน อย่าถอนออกหมดทันทีที่เงินเข้า
- หลักฐานกิจการ: ทะเบียนพาณิชย์ รูปร้าน ใบเสร็จซื้อขาย และการยื่นภาษีเงินได้ (ภ.ง.ด.90) ช่วยให้ธนาคารเชื่อรายได้มากขึ้น
- กู้ร่วมกับคนในครอบครัวที่เป็นพนักงานประจำ ช่วยเพิ่มทั้งวงเงินและโอกาสผ่าน
กู้ร่วม
- รวมรายได้สองคนแล้วคิดตามสูตรเดิม เช่น 20,000 + 15,000 = 35,000 → กู้ได้ประมาณ 2.33–3.32 ล้าน (จาก 1.33–1.89 ล้านถ้ากู้คนเดียว)
- ผู้กู้ร่วมที่ธนาคารส่วนใหญ่รับ: คู่สมรส พ่อแม่ ลูก พี่น้อง บางธนาคารรับคู่ที่ไม่ได้จดทะเบียนด้วย เช็กเงื่อนไขแต่ละธนาคารก่อน
- หนี้ของผู้กู้ร่วมถูกนำมาคิดด้วย และทั้งคู่ต้องรับผิดชอบหนี้ร่วมกันจนจบสัญญา การถอนชื่อออกภายหลังทำได้ยาก คุยกันให้ชัดตั้งแต่ต้น
สินเชื่อบ้านคนละหลัง PLUS ของ ธอส. ช่วยได้แค่ไหน
คณะรัฐมนตรีอนุมัติเมื่อ 14 ต.ค. 2569 กู้ได้ไม่เกิน 3 ล้านบาทต่อราย ผ่อนนานสุด 40 ปี ดอกเบี้ย 2 ปีแรก 2.60% ยื่นได้ถึง 30 ธ.ค. 2573 หรือจนกว่าวงเงินรวม 5 หมื่นล้านบาทจะเต็ม
| ช่วงเวลา | กลุ่มรายได้ปกติ | กลุ่มผ่อนปรนเกณฑ์รายได้ |
|---|---|---|
| ปีที่ 1–2 | 2.60% | 2.80% |
| ปีที่ 3 | 3.40% | 3.50% |
| ปีที่ 4–5 | 4.00% | 4.00% |
| ปีที่ 6–7 | MRR − 2.00% | MRR − 2.00% |
| ปีที่ 8 เป็นต้นไป | MRR − 0.75% (ลูกค้ารายย่อย) | MRR − 0.75% (ลูกค้ารายย่อย) |
ธอส. บอกยอดผ่อนเริ่มต้นประมาณล้านละ 3,600 บาทต่อเดือน สิ่งที่ควรรู้ก่อนตัดสินใจ:
- ดอกเบี้ยต่ำเฉพาะช่วงแรก ตั้งแต่ปีที่ 8 ใช้ดอกเบี้ยลอยตัว ควรเผื่อใจไว้ว่ายอดผ่อนอาจสูงขึ้น
- ยังต้องผ่านการประเมินความสามารถในการผ่อนของ ธอส. เหมือนสินเชื่อปกติ
- ก่อนยื่นกู้ ต้องขอรหัสเข้าร่วมโครงการ 6 หลักผ่าน LINE Official Account “GHB Buddy” (ได้รหัสไม่ได้แปลว่าอนุมัติแล้ว)
- เงื่อนไขราคาบ้านและคุณสมบัติผู้กู้อย่างละเอียด เช็กกับ ธอส. โทร 0-2645-9000 หรือให้ทีม LP ช่วยดูว่าบ้านที่สนใจใช้ได้ไหม
สิ่งที่ช่วยได้จริงคือระยะผ่อน 40 ปี ที่ดอกเบี้ยเท่ากัน ยอดผ่อนต่อเดือนต่ำกว่าผ่อน 30 ปีราว 8–15% คนเงินเดือนไม่สูงจึงมีโอกาสได้วงเงินสูงกว่าตารางด้านบน แต่ต้องอายุน้อยพอที่จะผ่อนได้เต็มระยะ
ทำไมกู้บ้านไม่ผ่าน และ 6 ข้อที่ควรทำก่อนยื่นกู้
ครึ่งแรกปี 2569 คำขอสินเชื่อบ้านถูกปฏิเสธเฉลี่ย 44.9% และบ้านราคาต่ำกว่า 3 ล้านถูกปฏิเสธสูงถึง 48.1% ตามข้อมูลสมาคมธุรกิจบ้านจัดสรร เกือบ 1 ใน 2 คนที่ยื่นกู้บ้านระดับราคานี้ไม่ผ่าน สาเหตุที่พบบ่อยคือภาระหนี้สูงเกินเกณฑ์ ประวัติค้างชำระ และรายได้ไม่มีหลักฐาน
- เช็กวงเงินคร่าว ๆ ก่อนดูบ้าน จะได้เลือกบ้านในงบตั้งแต่แรก ไม่ต้องเสี่ยงเสียเงินจอง
- ปิดหรือลดหนี้ที่ผ่อนอยู่ โดยเฉพาะบัตรเครดิตและสินเชื่อบุคคล ทุกบาทที่ลดได้คือวงเงินกู้บ้านที่เพิ่มขึ้น
- งดก่อหนี้ใหม่ช่วง 6 เดือนก่อนยื่น ทั้งผ่อนรถ ผ่อนมือถือ และผ่อน 0%
- จ่ายทุกบิลตรงเวลา และตรวจเครดิตบูโรของตัวเองล่วงหน้า
- เดินบัญชีให้สม่ำเสมอ สำคัญมากสำหรับคนค้าขายและอาชีพอิสระ
- ยื่นมากกว่า 1 ธนาคาร เกณฑ์แต่ละที่ต่างกัน ให้ทีมโครงการช่วยแนะนำธนาคารที่เหมาะกับอาชีพคุณได้
เช็กวงเงินของคุณใน 1 นาที ด้วยเครื่องคำนวณผ่อนบ้าน LP
ตัวเลขในบทความเป็นค่าประมาณ ใส่รายได้ ภาระหนี้ อายุ และดอกเบี้ยที่สนใจของคุณเอง แล้วรู้ทันทีว่ากู้ได้ประมาณเท่าไหร่ ผ่อนเดือนละเท่าไหร่ และบ้านเดี่ยว LP โครงการไหนอยู่ในงบ
อยากให้ช่วยดูเคสจริง เช่น มี OT เป็นแม่ค้า หรือจะกู้ร่วม กดปรึกษาสินเชื่อในหน้าเครื่องคำนวณ ทีม LP จะติดต่อกลับเพื่อช่วยประเมินเบื้องต้นและแนะนำธนาคารให้ หรือ ติดต่อทีมงานโดยตรง
คำถามที่พบบ่อยเรื่องเงินเดือนกับการกู้บ้าน
เงินเดือน 15,000 กู้บ้านได้ไหม?
ได้ ถ้าไม่มีหนี้อื่น ผ่อนได้ประมาณ 6,000 บาทต่อเดือน กู้ได้ประมาณ 1.00–1.42 ล้านบาท (ผ่อน 30 ปี) ถ้ากู้ร่วมกับคนในครอบครัววงเงินจะสูงขึ้น
ผ่อนบ้านล้านละเท่าไหร่?
ผ่อน 30 ปี ประมาณ 4,216 บาท (ดอกเบี้ย 3%) ถึง 5,996 บาท (ดอกเบี้ย 6%) ต่อเดือน ผ่อน 40 ปีประมาณ 3,580–5,502 บาท
ต้องมีเงินดาวน์ไหม?
เกณฑ์ ธปท. ให้บ้านหลังแรกราคาต่ำกว่า 10 ล้านกู้ได้สูงสุดเต็มมูลค่าหลักประกัน แต่ธนาคารจะอนุมัติเต็มหรือไม่ขึ้นกับราคาประเมินและความสามารถผ่อน ควรเตรียมเงินส่วนต่างและค่าใช้จ่ายวันโอนไว้ด้วย
ทำงานยังไม่ถึง 1 ปี กู้บ้านได้ไหม?
หลายธนาคารพิจารณาเมื่อผ่านทดลองงานแล้ว บางแห่งต้องการอายุงาน 1 ปี ถ้าเพิ่งย้ายงาน เตรียมหลักฐานงานเก่าไว้ด้วย
มีหนี้บัตรเครดิต กู้บ้านได้ไหม?
ได้ ถ้าจ่ายตรงเวลาและยอดผ่อนรวมไม่เกินเกณฑ์ แต่หนี้ทุกก้อนลดวงเงินกู้บ้าน เช่น ผ่อนเดือนละ 3,000 บาท ทำให้คนเงินเดือน 20,000 กู้ได้น้อยลงราว 37% ลองใส่ตัวเลขจริงใน เครื่องคำนวณผ่อนบ้าน
แหล่งข้อมูล: สินเชื่อบ้านคนละหลัง PLUS — กรุงเทพธุรกิจ 14 ต.ค. 2569, InfoQuest 18 ต.ค. 2569 · อัตราปฏิเสธสินเชื่อ — กรุงเทพธุรกิจ 15 ต.ค. 2569 · เกณฑ์ LTV — ธนาคารแห่งประเทศไทย · ตัวเลขในตารางคำนวณด้วยสูตรเดียวกับเครื่องคำนวณผ่อนบ้าน LP ข้อมูล ณ ตุลาคม 2569


